







Neon54 Casino arvostelu
Ensitalletusbonus kasinolle
100 % jopa 500 € ja 200 ilmaiskierrosta
| Tärkein ominaisuus | Tunnistautuminen pankkitunnuksilla, yli 4 000 peliä |
| Tervetuliaisbonus | 100 % jopa 500 € + 200 ilmaiskierrosta, kierrätys 35x |
| Min. talletus | 10 €, bonukseen 20 € |
| Pelien määrä | yli 4 000; operaattorin oma luku jopa 17 000 |
| Pelintarjoajat | yli 100: Pragmatic Play, Play'n GO, Hacksaw, NetEnt, Evolution |
| Maksutavat | Zimpler, Visa, Mastercard, Apple Pay, kryptovaluutat |
| Maksupalvelut | Skrill, Neteller, MiFinity, Jeton, Paysafecard, Siru |
| Mobiilisovellus | Ei erillistä sovellusta, selainkäyttö |
| VIP-ohjelma | Kyllä, tasoittain nousevat cashbackit 5–15 % |
| RTP | noin 96 %, tyypillisesti 94–97 % |
| Lisenssi | Anjouan, ALSI-202411077-FI2 |
| Operaattori | Stellar Ltd (lähteissä myös Rabidi N.V., Casolinia Group) |
| Julkaisupäivä | 2021 |
| Ikäraja | 18+ |

- Yli 4 000 peliä yli sadalta studiolta, mukana Hacksaw ja Nolimit City
- Tunnistautuminen verkkopankkitunnuksilla Zimplerillä, minimitalletus 10 euroa
- Live-kasinon cashback 25 prosenttia yhden kertaisella kierrätyksellä
- Live chat ja sähköposti auki 24/7, ilmoitettu vasteaika noin 45 minuuttia
- Anjouanin lisenssi ETA-alueen ulkopuolelta, joten voitot ovat veronalaista tuloa
- Kierrätys 35x talletus ja bonus, ilmaiskierroksilla 40x kymmenessä päivässä
- Riippumatonta pelitestauslaboratoriota ei ole nimetty, kotiutusrajat matalia alimmilla VIP-tasoilla
Yhteys on suojattu tavanomaisella TLS-salauksella, mutta riippumatonta pelitestauslaboratoriota ei ole nimetty eikä lisenssinumero näy etusivulla, vaan vain ehtosivulla. Taustayhtiön nimi vaihtelee lähteestä toiseen, mikä hankaloittaa valitustien selvittämistä. Kokonaiskuva löytyy sivulta Neon54 Casino turvallisuuden toimituksellinen arvio. Salaus ja lisenssin tuoma suoja ovat eri asioita.
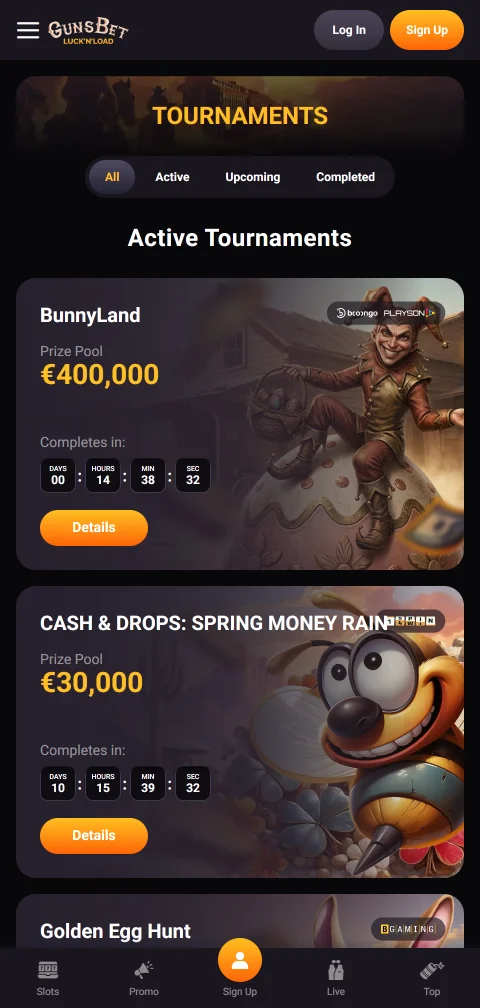
Gunsbet Casino arvostelu
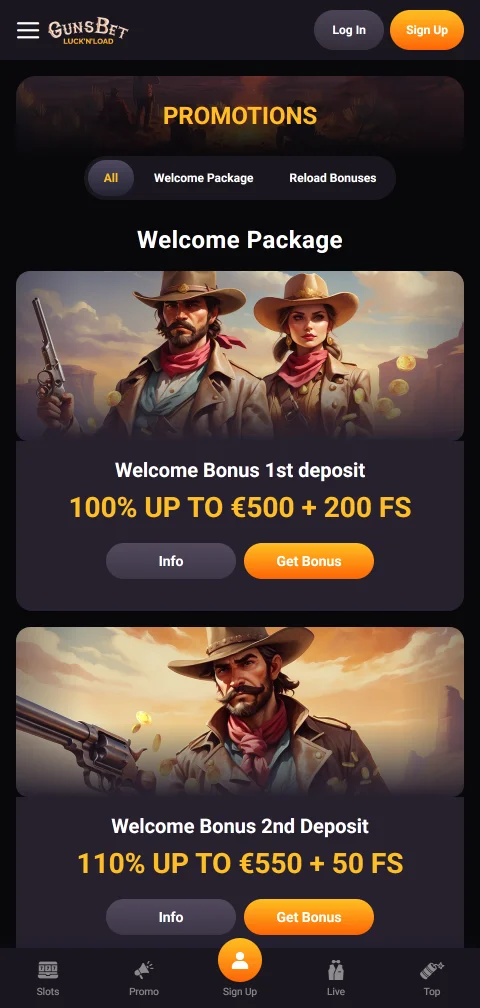
Tervetuliaisbonus ensitalletukselle
100 % 300 euroon asti ja 100 free spinsiä
| Tärkein ominaisuus | Yli 6 600 kolikkopeliä ja ympärivuorokautinen live chat |
| Tervetuliaisbonus | 100 % 300 € asti + 100 free spinsiä, kierrätys 40x |
| Min. talletus | Noin 20 € useimmilla maksutavoilla |
| Pelien määrä | Noin 7 000 peliä, joista yli 6 600 kolikkopeliä |
| Pelintarjoajat | Noin 140 studiota: Evolution, Pragmatic Play, NetEnt, Play'n GO |
| Maksutavat | Visa, Mastercard, Skrill, Neteller, Trustly, tilisiirto, kryptovaluutat |
| Maksupalvelut | Neosurf, paysafecard, MuchBetter, ecoPayz, CoinsPaid |
| Mobiilisovellus | Ei natiivisovellusta; selainkäyttö mobiilissa |
| VIP-ohjelma | VIP- ja lojaliteettitasot, cashbackin alaraja 10 € |
| RTP | Ei julkaistua kokonais-RTP:tä; segmentissä tyypillisesti noin 95–96 % |
| Lisenssi | Curaçao Gaming Control Board, OGL/2023/174/0082 |
| Operaattori | Dama N.V., rekisterinumero 152125, Willemstad |
| Julkaisupäivä | 2018 (osa lähteistä mainitsee 2017) |
| Ikäraja | 18+ |

- Lisenssinumero OGL/2023/174/0082 ja operaattori Dama N.V. on julkaistu operaattorin omilla sivuilla.
- E-lompakoiden ja kryptojen kotiutukset käsitellään useimmiten 24 tunnin sisällä hyväksynnästä.
- Noin 140 studiota ja yli 6 600 kolikkopeliä, mukana Evolutionin live-pöydät ja Pragmatic Playn sarjat.
- Kierrätys 40x ja enimmäispanos 5 euroa tekevät bonuksesta hitaan puhdistaa seitsemässä päivässä.
- Live-pelit ja pöytäpelit kerryttävät kierrätystä vain 5 %, ja chat palvelee englanniksi.
Vastuullisen pelaamisen rajat varmistetaan asiakaspalvelusta, joka päivystää chatissa ympäri vuorokauden; KYC-tarkistus koskee jokaista tiliä. Käytännön ohjeet on koottu kohtaan Gunsbet Casinon pelaajan opas.
Arctic Casino arvostelu
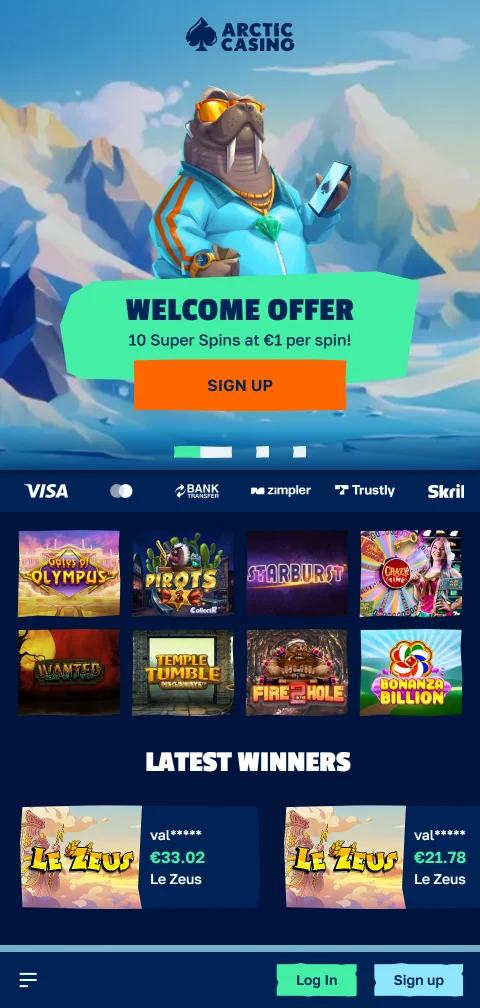
Tervetulobonus ensitalletukselle
10 superkierrosta á 1 € tai 100 % bonus 200 € asti
| Tärkein ominaisuus | Pay N Play -kirjautuminen ja kierrätyksetön rakeback |
| Tervetuliaisbonus | 10 superkierrosta á 1 € tai 100 % 200 € asti |
| Min. talletus | 10 € (livebonus 20 €) |
| Pelien määrä | yli 4 000 |
| Pelintarjoajat | noin 50: Evolution, Pragmatic Play, Play'n GO, NetEnt, Hacksaw |
| Maksutavat | Verkkopankki, kortit, e-lompakot, prepaid |
| Maksupalvelut | Zimpler, Trustly, Visa, Mastercard, Skrill, Neteller, Paysafecard, Apple Pay |
| Mobiilisovellus | Ei sovellusta, selainpohjainen |
| VIP-ohjelma | Arctic Elite, kutsuperusteinen |
| RTP | noin 96 % (pelikohtainen) |
| Lisenssi | MGA/B2C/748/2019, Malta Gaming Authority |
| Operaattori | Claymore Malta Ltd |
| Julkaisupäivä | 2020 (lähdetiedot vaihtelevat) |
| Ikäraja | 18+ |
- MGA-lisenssi MGA/B2C/748/2019 ja nimetty luvanhaltija Claymore Malta Ltd
- Ilmoitettu kotiutusikkuna 3–48 tuntia, nostoraja 10 000 euroa vuorokaudessa
- Yli 4 000 peliä noin 50 studiolta, Evolutionin livepöydät mukana
- Yli kahdesta nostosta 24 tunnissa peritään 3 % maksu, enintään 20 euroa
- Asiakaspalvelu vain englanniksi, eikä koko sivustoa ole käännetty suomeksi
Talletusrajat päivä-, viikko- ja kuukausitasolla sekä itsesulku löytyvät tilin asetuksista ilman yhteydenottoa tukeen, kuten Maltan lisenssi edellyttää. Työkalut käydään läpi kohdassa Arctic Casinon pelaajansuoja.
Ritzo Casino arvostelu
Tervetuliaisbonus ensitalletuksille
Jopa 1 000 € ja 300 ilmaiskierrosta
| Tärkein ominaisuus | Yli 15 000 peliä, 300 kierrätysvapaata ilmaiskierrosta |
| Tervetuliaisbonus | 100 % jopa 250 €, paketti jopa 1 000 € |
| Min. talletus | noin 10–20 € |
| Pelien määrä | noin 15 000–16 000 |
| Pelintarjoajat | yli 120: Evolution, Pragmatic Play, NetEnt, Play'n GO |
| Maksutavat | Visa, Mastercard, pankkisiirto, Bitcoin, Ethereum, Tether |
| Maksupalvelut | Zimpler, Skrill, Neteller, MiFinity, Neosurf, Paysafecard |
| Mobiilisovellus | Ei natiivisovellusta, responsiivinen selainversio |
| VIP-ohjelma | Kyllä, tasopohjainen, ehtoja ei julkaista |
| RTP | tyypillisesti noin 95–96 %, ei koottua taulukkoa |
| Lisenssi | Curaçao GCB, OGL/2024/589/0556 |
| Operaattori | GBL Solutions N.V., Curaçao |
| Julkaisupäivä | 2024 |
| Ikäraja | 18+ |
- Pelivalikoima yltää yli 15 000 nimikkeeseen ja mukana on yli 120 pelistudiota.
- Tervetuliaispaketin 300 ilmaiskierrosta tulevat ilman kierrätysvaatimusta, mikä on segmentissä poikkeus.
- Live chat päivystää 24/7 ja sähköpostiosoite [email protected] on julkaistu avoimesti.
- Toimiluvan numero OGL/2024/589/0556 ja operaattori GBL Solutions N.V. kerrotaan sivustolla.
- Suomalaisia koskee 70-kertainen kierrätysvaatimus, kun muualla sovelletaan 45-kertaista vaatimusta.
- Kotiutukset käsitellään manuaalisesti arkisin, enimmillään seitsemän arkipäivää, ja päiväraja on 500 euroa.
- Käyttöehdot ja asiakaspalvelu toimivat vain englanniksi, vaikka sivusto on suomeksi.
Vastuullisen pelaamisen työkaluista mainitaan talletusrajat ja itsensä sulkeminen, ja koska sovelluskaupan kontrollia ei ole, rajat asetetaan kokonaan tilin omista asetuksista; asiaa käsittelee Ritzo Casino -katsaus pelaajalle.
Tonybet Casino arvostelu
Ensitalletusbonus kasinolle
100 % jopa 200 € ja 100 ilmaiskierrosta
| Tärkein ominaisuus | Kasino ja vedonlyönti samalla tilillä |
| Tervetuliaisbonus | 100 % jopa 200 € + 100 ilmaiskierrosta |
| Min. talletus | noin 10 €, bonukseen 20 € |
| Pelien määrä | noin 8 600 peliä |
| Pelintarjoajat | yli 100 studiota |
| Maksutavat | Verkkopankki, kortit, e-lompakot, kryptovaluutat |
| Maksupalvelut | Trustly, Zimpler, Visa, Mastercard, Skrill, Neteller, MiFinity, Jeton, Paysafecard |
| Mobiilisovellus | Ei sovellusta, selainpohjainen mobiilisivusto |
| VIP-ohjelma | Kyllä, porrastettu kanta-asiakasohjelma |
| RTP | noin 96 %, kokonais-RTP:tä ei julkaista |
| Lisenssi | Viron vero- ja tulliviranomainen: HKL000393, HKT000016, HKL000098, HKT000015 |
| Operaattori | TonyBet OÜ, Tallinna, rek. 12103082 |
| Julkaisupäivä | 2003 OmniBetinä, Tonybet vuodesta 2009 |
| Ikäraja | 18+ |
- Lisenssinumerot ja yhtiötiedot luettavissa alatunnisteesta ilman rekisteröitymistä
- Kasino ja vedonlyönti toimivat samalla saldolla, erillisiä siirtoja ei tarvita
- E-lompakkokotiutukset kulkevat ehtojen mukaan alle 12 tunnissa, minimi 10 euroa
- Noin 8 600 peliä yli sadalta studiolta ja noin 650 live-pöytää
- Kierrätysvaatimuksesta ristiriitaista tietoa: 30x ja 50x esiintyvät eri lähteissä
- Korttikotiutuksissa jopa seitsemän arkipäivää, Pay N Play -pikatiliä ei ole
- Riippumatonta testauslaboratoriota tai RTP-auditointia ei nimetä sivustolla
Talletusraja, tappioraja ja määräaikainen itsensä sulkeminen löytyvät tiliasetuksista ilman tuen hyväksyntää, mutta Suomen peliestorekisteriin sivusto ei kuulu. Työkalut on käyty läpi Tonybet Casino pelaajansuojan arviossa.
Näin sijoitukset on muodostettu
Järjestys rakentuu kuudesta akselista, jotka on painotettu tämän maksutavan mukaan: maksuliikenne painaa enemmän kuin pelivalikoima, koska koodilla talletetaan ja toisella kanavalla kotiutetaan. Kasinot tulevat sivuston omasta valikoimasta. Sijoitusta ei muuta bonuksen suuruus eikä tarjouksen näkyvyys.
Paysafecard-talletusten tarjoukset ja ehdot
Sijoitusta nostaa se, että prepaid-koodilla tehty talletus kelpaa tarjouksiin samoin ehdoin kuin pankkisiirto ja että vähimmäistalletus pysyy kymmenessä eurossa. Kierrätysvaatimus enintään 35-kertaisena pitää tarjouksen luettavana. Sijoitusta laskee kaksi asiaa: Paysafecardin sulkeminen pois bonuskelpoisista maksutavoista pelkällä alaviitteellä, ja ehto, joka sitoo kotiutuksen samaan maksutapaan, jolla talletus tehtiin. Jälkimmäinen on tällä sivulla vakava, koska koodille ei voi maksaa.
Maksuliikenne ja kotiutuksen läpimenoaika
Tämä akseli painaa tällä sivulla enemmän kuin muualla, koska talletus ja kotiutus kulkevat eri kanavia. Sijoitusta nostaa talletuksen kirjautuminen saldoon välittömästi ja pankkisiirtona maksettu kotiutus, joka selviää käsittelystä vuorokaudessa. Sijoitusta laskee 72 tunnin pidätys, jokaiseen kotiutukseen liitetty manuaalinen tarkastus ja kassa, joka vaatii palautusta alkuperäiselle maksutavalle ilman toimivaa vaihtoehtoa.
Pelivalikoima ja ohjelmistotoimittajat
Kymmenen euron talletus on Paysafecard-pelaajan tavallinen aloitus, joten valikoiman merkitys mitataan pienillä panoksilla. Sijoitusta nostaa se, että kymmenestä eurosta riittää panosta sadoille peleille ja että vähimmäispanos alkaa kymmenestä sentistä. Sijoitusta laskee valikoima, jossa prepaid-talletuksella pelattavat pelit on rajattu erikseen, sekä pöytäpelien vähimmäispanos, joka syö pienen talletuksen muutamassa kierroksessa.
Mobiilikassa ja koodin syöttö
Kuudentoista numeron koodi syötetään käsin, ja siinä mobiilikassa joko toimii tai ei. Sijoitusta nostaa kenttä, johon koodi voi liittää leikepöydältä, jäljellä olevan saldon näyttäminen ennen vahvistusta ja virheilmoitus, joka kertoo mikä numero on väärin. Sijoitusta laskee kassa, joka tyhjentää kentän jokaisesta virheestä, ja työpöydälle rakennettu maksusivu, joka ei skaalaudu puhelimeen lainkaan.
Lupatiedot ja asiakasvarojen erottelu
Sijoitusta nostaa nimetty lupatunnus, tunnistettava yhtiö rekisteritietoineen ja kirjattu maininta siitä, että pelaajien varat pidetään erillään yhtiön omista varoista. Poliisihallitukselta 1.3.2026 alkaen haettu toimilupa on lisätieto, ei vielä lupa toimia. Sijoitusta laskee lupa, jonka takana ei ole julkista rekisteriä, sekä ehdot, jotka jättävät varojen erottelun mainitsematta kokonaan.
Asiakaspalvelu ja tavoitettavuus
Paysafecard-pelaajan kysymykset koskevat harvoin pelejä ja lähes aina rahaa, joten palvelun mitta on se, osaako se vastata maksukysymykseen. Sijoitusta nostaa suomenkielinen chat, sähköpostivastaus vuorokauden sisällä ja kyky kertoa suoraan, mille kanaville kotiutus voidaan maksaa. Sijoitusta laskee vastaus, joka ohjaa lukemaan ehdot uudelleen, sekä palvelu, joka aukeaa vain lomakkeella ilman vastausaika-arviota.
Spinanga Casino
Tervetuliaisbonus ensitalletukselleNäin Paysafecard-talletus etenee kasinolla
Paysafecard on prepaid-koodi, ei tili eikä kortti pankkiyhteydellä. Pelaaja ostaa myyntipisteestä kuitin, jossa on kuudentoista numeron PIN-koodi, ja syöttää sen kasinon kassaan talletusta tehdessään. Pankkitunnuksia, tilinumeroa tai luottokorttia ei kysytä missään vaiheessa, ja juuri tämä on koko maksutavan myyntiargumentti suomalaiselle pelaajalle.
Koodeja myydään Suomessa neljässä arvossa: 10, 25, 50 ja 100 euroa. Myyntipisteitä ovat R-kioskit sekä K- ja S-ryhmän marketit, eli koodi on käytännössä saatavilla samasta paikasta kuin lounas.
Yksittäisen maksun katto on kuitenkin 50 euroa, ja tämä on sivun tärkein yksittäinen luku.
Sadan euron koodilla ei siis makseta sadan euron talletusta yhdellä kertaa, vaan kahdessa erässä, ja osa kassoista sallii useamman koodin yhdistämisen samaan talletukseen. Rekisteröity Paysafecard-tili nostaa kattoa, mutta tilikohtaiset rajat perustuvat riskiarvioon ja näkyvät vain tilin omissa tiedoissa, joten mitään yhtä lukua ei tästä kannata luvata.
Talletus kirjautuu pelitilille yleensä välittömästi, koska koodin katteen tarkistus tapahtuu maksunvälittäjän päässä eikä pankkijärjestelmässä. Tarkistimme sivun listalle valikoituneiden kassojen kohdalla, että koodi syötetään suoraan kassaan eikä ulkoisella lomakkeella, jolta paluu pelitilille jää usein kesken.
Koodi ei vanhene, mutta sen arvo vanhenee. Käyttämätön saldo alkaa hupenemaan palvelumaksun myötä, joten koodi kannattaa ostaa sen summan mukaan, joka on tarkoitus pelata, eikä varastoon.
Kassalla ostettu koodi on myös ainoa tavallinen kasinomaksutapa Suomessa, jota voi hankkia käteisellä. Se selittää suuren osan sen käytöstä: pelibudjetti erotetaan pankkitilistä fyysisesti, eikä pelitilille jää maksuvälinettä, jolla talletusta voisi jatkaa hetken mielijohteesta.
Kulut ja rajat euroina
Paysafecardin kulut eivät näy talletushetkellä, vaan ne alkavat kertyä siitä, mitä koodille jää. Alla olevat summat ovat maksunvälittäjän omista hinta- ja rajatiedoista, eivät kasinoiden kassoilta, ja ne pätevät riippumatta siitä minkä kasinon listalta pelaaja valitsee.
| Maksu tai raja | Summa | Mistä alkaen | Mihin kohdistuu | Miten vältetään |
|---|---|---|---|---|
| Enimmäissumma per maksu | 50 € | Heti | Prepaid-koodi | Rekisteröity tili |
| Palvelumaksu | 3 € / kk | Toisesta kuukaudesta | Koodin jäännössaldo | Saldo käyttöön ajoissa |
| Palautusmaksu | 7,50 € | Palautusta kohden | Palautettava summa | Ei palautuspyyntöä |
| Tilinhoitomaksu | 5 € / kk | 13. kuukaudesta | Käyttämätön tili | Tapahtuma 12 kk:ssa |
| Valuutanvaihtomaksu | 2 % | Maksun yhteydessä | Muu valuutta kuin euro | Euromääräinen kassa |
| Payout-kuukausiraja | 250 € | Kalenterikuukausi | Standard-tason tili | Unlimited-tason tili |
Kotiutus kulkee aina toista kanavaa
Kotiutus ei tule takaisin Paysafecardille. Koodin takana ei ole tiliä, jolle kasino voisi maksaa, joten voitot ohjataan aina toiselle kanavalle: pankkisiirrolle, verkkopankkitunnistukseen perustuvalle palvelulle tai pelaajan omalle kortille. Tämä on maksutavan rakenteellinen ominaisuus eikä yksittäisen kasinon rajoitus.
Käytännössä se tarkoittaa, että Paysafecard-pelaaja rekisteröi kassaan toisen maksutavan viimeistään ensimmäistä kotiutusta tehdessään, ja se maksutapa on se, jolla rahat liikkuvat.
Poikkeus on Paysafecard Payout, jossa rekisteröidylle Paysafecard-tilille voidaan maksaa suorituksia. Kanava on kytketty vain osaan pelialustoja, ja Standard-tason tilillä sen kuukausiraja on 250 euroa — summa, joka riittää pienille kotiutuksille mutta ei suuremmille. Unlimited-tasolla kuukausirajaa ei sovelleta samalla tavalla, mutta tason avaaminen vaatii täyden tunnistautumisen.
Suljetun kierron sääntö aiheuttaa tässä eniten hämmennystä. Moni kassa vaatii palauttamaan varat ensin sille maksutavalle, jolla talletus tehtiin, mutta koska koodi ei voi vastaanottaa rahaa, sääntö puretaan varamenettelyllä ja loppuosa maksetaan pankkitilille. Ehdoissa tämä on usein kirjoitettu niin ohuesti, että pelaaja tulkitsee sen kotiutuksen esteeksi.
Huonompi vaihtoehto on selvä: kassa, joka näyttää Paysafecardin vain talletuslistalla eikä kerro kotiutuskanavaa lainkaan ennen kuin voitto on jo tilillä.
Toimituksemme tarkistaa listalle valikoituneista kassoista ensin sen, sanotaanko kotiutuskanava ääneen jo talletussivulla vai vasta ehtojen liitteessä. Ensimmäinen on rehellinen, toinen johtaa siihen, että pelaaja huomaa asian väärässä kohdassa.
Kotiutuksen kesto kannattaa siksi lukea kahdesta luvusta eikä yhdestä. Kassan oma käsittelyaika ja maksuliikenteen kesto ovat eri asioita, ja Paysafecard-pelaajalla jälkimmäinen määräytyy sen kanavan mukaan, joka kotiutukseen rekisteröitiin, ei koodin mukaan.
Paysafecard vai verkkopankkitunnistus
Paysafecardin luonteva vertailukohta ei ole toinen prepaid-koodi vaan verkkopankkitunnistus, jolla valtaosa suomalaisista talletuksista tehdään. Vertailu alla on rakennettu kotiutuksen ja kulujen näkökulmasta, koska talletushetkellä ero näkyy lähinnä siinä, mitä tietoja kassa kysyy.
Paysafecard-koodi | Verkkopankkitunnistus |
|---|---|
| Talletus onnistuu ilman pankkitunnuksia, tilinumeroa ja korttitietoja | Talletus vaatii toimivat verkkopankkitunnukset tai Brite-tunnistuksen |
| Kotiutus ei palaa koodille, vaan vaatii toisen maksutavan rekisteröinnin | Kotiutus kulkee samalle pankkitilille, jolta talletus tuli |
| Yksittäinen maksu enintään 50 euroa, isommat summat useassa erässä | Talletuksen katto tulee pankin ja kassan rajoista, ei maksutavasta |
| Kulutus rajautuu ostetun koodin arvoon, jäännössaldo maksaa 3 € kuussa | Kulutus rajautuu pelitilin talletusrajoihin, valmiusmaksuja ei ole |
Tunnistautuminen ja tilinhaltijan nimi
Tunnistautumista ei väistetä Paysafecardilla, se vain siirtyy myöhemmäksi. Talletus onnistuu nimettömästi, mutta kotiutus edellyttää rahanpesulain 444/2017 mukaista asiakkaan tunnistamista, ja siinä vaiheessa kassa kysyy henkilöllisyystodistuksen ja usein myös asuinosoitteen vahvistuksen.
Ratkaisevaa on tilinhaltijan nimen täsmäytys. Kotiutuskanavan nimi on pystyttävä yhdistämään pelitilin nimeen, ja koska koodilla ei ole nimeä, täsmäytys tehdään vasta pankkitiliä tai korttia vastaan.
Mikä viivästyttää ensimmäistä kotiutusta
Viive syntyy tavallisesti kolmesta lähteestä: puuttuvat KYC-liitteet, nimen ristiriita pelitilin ja pankkitilin välillä sekä lähdevarojen selvityspyyntö, joka laukeaa nimenomaan käteisellä ostetuista prepaid-talletuksista. Selvityspyyntö ei ole epäluottamuslause pelaajaa kohtaan, vaan lain vaatima kysymys, johon vastataan kuiteilla ja tiliotteella.
Toimituksemme suositus on kirjata KYC-aineisto valmiiksi ennen ensimmäistä talletusta, koska silloin kotiutuksen kesto määräytyy maksuliikenteestä eikä paperien odottamisesta. Euroalueella pankkisiirrot kulkevat pikamaksuina, kun molemmat päät tukevat niitä, joten kassan oma käsittelyaika on nykyään se osa, joka viivettä selittää.
Pikamaksuasetus muutti tässä taustaa. Euroalueen maksupalveluntarjoajien on kyettävä vastaanottamaan euromääräisiä pikasiirtoja tammikuusta 2025 ja lähettämään niitä lokakuusta 2025 alkaen, joten pankkisiirto ei ole enää se osa ketjua, joka kestää päiviä.
Kassan puolella hidasteet ovat sen sijaan ennallaan: viikonlopun yli menevä manuaalinen hyväksyntä, erillinen kotiutusten käsittelyvuoro ja ehto, joka pidättää voitot vuorokausiksi ennen kuin ne siirtyvät maksuun.
Nimen täsmäytys koskee myös rekisteröityä Paysafecard-tiliä. Tili avataan henkilötiedoilla, ja jos pelitilin nimi on toinen, Payout-kanava ei aukea lainkaan.
Tunnistautumisen laajuus vaihtelee kassoittain, mutta järjestys ei: kevyt tunnistus riittää talletukseen, täysi tunnistus vaaditaan ennen ensimmäistä maksua ulos.
Talletus ja ensimmäinen kotiutus vaiheittain
Vaiheet alla kuvaavat sen polun, jolla ensimmäinen talletus ja ensimmäinen kotiutus menevät läpi ilman ylimääräisiä kierroksia. Järjestys on olennainen: kolmas vaihe tehdään ennen kuin voittoa on, ei sen jälkeen.
- Vaihe 1
Osta koodi ja tarkista sen arvo
Koodi ostetaan myyntipisteestä 10, 25, 50 tai 100 euron arvoisena. Kuitti kannattaa säilyttää, koska siinä on PIN-koodi ja ostotosite, jota voidaan myöhemmin kysyä lähdevarojen selvityksessä. - Vaihe 2
Talleta kassalla 50 euron erissä
Kassa hyväksyy yhdestä maksusta enintään 50 euroa. Sadan euron koodi käytetään siis kahtena tapahtumana, ja osa kassoista sallii kahden koodin yhdistämisen samaan talletukseen ilman lisäkuluja. - Vaihe 3
Rekisteröi kotiutuskanava heti samalla istunnolla
Pankkitili tai kortti lisätään pelitilille jo ennen kuin voittoa on kertynyt. Kanavan nimen on täsmättävä pelitilin nimeen, ja tämän tarkistaminen etukäteen poistaa yleisimmän syyn ensimmäisen kotiutuksen hylkäämiseen. - Vaihe 4
Toimita tunnistautumisen liitteet jo ennakkoon
Henkilöllisyystodistus ja osoitetieto ladataan pelitilille ennen kotiutuspyyntöä. Käteisellä ostetusta prepaid-talletuksesta voi seurata erillinen kysymys varojen alkuperästä, ja siihen vastataan ostokuitilla sekä tarvittaessa tiliotteella. - Vaihe 5
Seuraa käsittelyaikaa ja koodin jäännössaldoa
Kotiutuksen tila näkyy kassan tapahtumalistassa. Samalla tarkistetaan koodille jäänyt saldo, sillä käyttämättömästä jäännöksestä veloitetaan 3 euroa kuukaudessa toisesta kuukaudesta alkaen.
Milloin koodi on väärä valinta
Paysafecard on väärä valinta silloin, kun pelaaja siirtää suurempia summia tai haluaa saada voitot samalla kanavalla. Viidenkymmenen euron maksukatto tekee tuhannen euron talletuksesta kahdenkymmenen tapahtuman sarjan, ja jokainen niistä vaatii oman koodinsa tai rekisteröidyn tilin.
Toinen tilanne on pitkä tauko pelaamisessa. Koodin jäännössaldosta veloitetaan 3 euroa kuukaudessa toisesta kuukaudesta alkaen, joten kymmenen euron jäännös sulaa alle neljässä kuukaudessa käyttämättä.
Rekisteröity tili ei poista kuluja, se siirtää ne toiseen kohtaan: käyttämättömästä tilistä peritään 5 euroa kuukaudessa 13. kuukaudesta alkaen, jos tapahtumia ei ole ollut vuoteen.
Palautus on kallein reitti. Käyttämättömän summan palautuksesta veloitetaan 7,50 euroa palautusta kohden, mikä on 15 prosenttia viidenkymmenen euron koodista ja 75 prosenttia kymmenen euron koodista, joten pienen jäännöksen palauttaminen ei kannata missään tilanteessa.
Kolmas rajaus koskee valuuttaa. Jos kassa laskuttaa muussa valuutassa kuin eurossa, maksutapahtumasta peritään kahden prosentin valuutanvaihtomaksu, ja se kertyy talletuksesta toiseen ilman että se näkyy pelitilin saldossa.
Neljäs rajaus on bonuskelpoisuus. Osa kassoista jättää prepaid-talletukset tarjousten ulkopuolelle, ja tämä ehto löytyy tavallisesti bonusehtojen maksutapalistasta eikä etusivun tarjouksesta, joten se kannattaa tarkistaa ennen ensimmäistä koodin syöttöä.
Suurille summille koodi ei sovi, ja pienille se sopii hyvin.
Lupatilanne ja verotus muuttuvat
Suomen rahapelijärjestelmä vaihtuu kesken tämän sivun elinkaaren, ja se muuttaa sitä mitä lupatiedosta kannattaa lukea. Arpajaislaki pitää Veikkauksen yksinoikeuden voimassa kesäkuun 2027 loppuun, ja uusi rahapelilaki tulee pääosin voimaan 1.7.2027.
Toimilupia on voitu hakea Poliisihallitukselta 1.3.2026 lähtien, mutta myönnetyt luvat astuvat voimaan aikaisintaan 1.7.2027. Heinäkuusta 2027 alkaen lupia hallinnoi Lupa- ja valvontavirasto, ja rahapelitoimilupa myönnetään enintään viideksi vuodeksi kerrallaan.
Pelaajalle merkittävin muutos on verotuksessa.
Toistaiseksi ETA-alueella lisensoidulta kasinolta saadut voitot ovat verovapaita, mutta uudistuksen jälkeen verovapaus rajautuu Suomen toimiluvalla toimiviin sivustoihin, ja muualta saaduista voitoista maksetaan tuloveroa. Toimiluvan haltijat maksavat valtiolle 22 prosentin arpajaisveron pelikatteesta, mikä tarkoittaa myös sitä, että bonusehdot ja maksutapavalikoimat todennäköisesti tiukentuvat lisensoiduilla sivustoilla.
Maksutavan kannalta muutos on välillinen. Paysafecard itse on EU-alueella toimiva maksulaitos, joten sen käyttö ei riipu pelialan luvista, mutta lisensoitu kassa joutuu kirjaamaan maksutapansa ja asiakasvarojen erottelunsa tarkemmin kuin nykyinen ETA-lisenssi vaatii.
Toimituksemme lukee lupatiedon tällä sivulla kahtena kysymyksenä: millä luvalla kassa toimii nyt, ja onko yhtiö hakenut Suomen toimilupaa. Kumpikaan yksin ei riitä johtopäätökseen, mutta yhdessä ne kertovat, kummalla puolella 1.7.2027 jälkeistä rajaa sivusto aikoo olla.
Verotuksen muutos ei kosketa maksutapaa suoraan, mutta se koskettaa sitä välillisesti: kotiutus pankkitilille jättää jäljen, jota verotuksessa voidaan tarkastella, kun voitto tulee lisenssijärjestelmän ulkopuolelta. Käteisellä ostettu koodi ei muuta tätä miksikään, koska raha tulee ulos aina nimellisen kanavan kautta.
Vaihtoehdot Paysafecardille suomalaiselle pelaajalle
Paysafecardin vaihtoehdot jakautuvat sen mukaan, mitä pelaaja tavoittelee: pankkitietojen välttämistä vai kulutuksen rajaamista. Ensimmäiseen tarkoitukseen prepaid-koodi on Suomessa edelleen käytännöllisin, koska sen saa kassalta käteisellä.
Kulutuksen rajaamiseen se ei ole ainoa keino. Verkkopankkitunnistukseen perustuvat Trustly, Zimpler ja Brite hoitavat sekä talletuksen että kotiutuksen samalla tunnistuksella, eikä niistä kerry valmiusmaksuja jäännössaldosta.
Zimplerin vahvuus on talletusrajojen asettaminen palvelun omalla puolella, mikä toimii samaan suuntaan kuin ostetun koodin arvo, mutta ilman kolmen euron kuukausikulua.
Siirto ja MobilePay kulkevat puhelinnumerolla ja ovat nopeita, mutta niiden tuki kasinokassoilla on Suomessa selvästi ohuempi kuin verkkopankkitunnistuksen, joten niiden varaan ei kannata rakentaa ainoaa kotiutuskanavaa. Korttimaksuissa taas törmää siihen, että osa suomalaisista pankeista estää rahapelimaksut oletuksena, ja eston purkaminen vaatii yhteydenoton pankkiin.
Paysafecard toimii parhaiten yhdistelmänä: talletukset koodilla, kotiutus pankkisiirtona, eikä koodille jätetä saldoa makaamaan.
Yksi vertailukohta jää tämän sivun ulkopuolelle. Kryptomaksut ratkaisevat saman pankkitietojen ongelman, mutta niiden kirjaukset, verkkomaksut ja kurssiriski ovat oma aihe, eivätkä ne rinnastu kioskilta ostettuun koodiin.
Vertailun kärki on siis käyttötarkoituksessa. Jos tavoite on pitää pankkitunnukset erossa pelitilistä, koodi tekee sen luotettavasti; jos tavoite on nopea kotiutus samalla kanavalla, verkkopankkitunnistus tekee sen paremmin, ja sivun listaus asettuu näiden kahden väliin sen mukaan, kummalle kassa on rakennettu.
Vastuullinen pelaaminen ja prepaid-budjetti
Prepaid-koodi rajaa kulutusta tehokkaammin kuin useimmat maksutavat, koska pelibudjetti on ostettu erikseen eikä pelitilille jää maksuvälinettä, jolla talletusta voisi jatkaa. Rajaus ei kuitenkaan korvaa pelitilin omia työkaluja. Talletusrajan, häviörajan ja peliajan rajan asettaminen kannattaa tehdä ennen ensimmäistä koodin syöttöä, koska rajat sitovat myös silloin, kun uusi koodi on juuri ostettu kassalta. Toistuva koodien ostaminen saman viikon aikana on merkki, joka kannattaa huomata: se kertoo, että budjetti on ylitetty kertaostoksen verran. Pelitilin sulkeminen määräajaksi ja pysyvä esto ovat käytettävissä kaikilla lisensoiduilla sivustoilla, ja niiden käyttö on maksutavasta riippumatonta. Rahapelaaminen on ajanvietettä, ei tapa hankkia tuloa.
Mitä tältä sivulta jää käteen
Yksi luku kannattaa muistaa tältä sivulta: 50 euroa yhtä maksua kohden, ja käyttämättömästä jäännössaldosta 3 euroa kuussa. Järjestys muuttuisi, jos kassat avaisivat kotiutuksen rekisteröidylle Paysafecard-tilille laajemmin kuin Standard-tason 250 euron kuukausirajalla. Käytännön järjestys on tämä: kotiutuskanava rekisteröidään ennen talletusta ja tunnistautuminen hoidetaan ennen ensimmäistä voittoa, jolloin kotiutuksen kestoa selittää enää kassan käsittelyvuoro. Sivu ei käsittele bonusehtojen kierrätystä eikä pelien palautusprosentteja, ja tiedot on tarkistettu 2. syyskuuta 2026 julkaistuun hinnastoon nähden.
Usein kysytyt kysymykset Paysafecard-kasinoista
Voiko voitot kotiuttaa Paysafecardille?
Ei tavallisella prepaid-koodilla. Koodin takana ei ole tiliä, jolle kasino voisi maksaa, joten voitot ohjataan pankkisiirtona tai kortille. Rekisteröidylle Paysafecard-tilille voidaan joissakin kassoissa maksaa Payout-kanavan kautta, mutta Standard-tason kuukausiraja on 250 euroa, eikä kanava ole käytössä kaikilla pelialustoilla.
Miksi 100 euron koodilla ei voi tallettaa satasta kerralla?
Yksittäisen maksun katto on 50 euroa. Sadan euron koodi käytetään siis kahtena erillisenä maksuna, ja kassan tapahtumalistalle jää kaksi riviä. Rekisteröity Paysafecard-tili nostaa kattoa, mutta tilikohtaiset rajat perustuvat riskiarvioon ja näkyvät vain tilin omissa tiedoissa.
Paljonko käyttämätön saldo maksaa?
Kolme euroa kuukaudessa toisesta kuukaudesta alkaen, ja summa vähennetään suoraan koodille jääneestä saldosta. Rekisteröidyllä tilillä peritään 5 euroa kuukaudessa 13. kuukaudesta alkaen, jos tapahtumia ei ole ollut kahteentoista kuukauteen. Palautus on kalleinta: siitä veloitetaan 7,50 euroa palautusta kohden.
Vaaditaanko tunnistautuminen, jos talletus tehtiin nimettömästi?
Kyllä. Talletus onnistuu ilman henkilötietoja, mutta kotiutus edellyttää rahanpesulain 444/2017 mukaista tunnistamista. Kassa pyytää henkilöllisyystodistuksen ja usein osoitetiedon, ja käteisellä ostetusta prepaid-talletuksesta voi seurata erillinen kysymys varojen alkuperästä. Ostokuitin säilyttäminen nopeuttaa tätä vaihetta, samoin liitteiden lataaminen ennen kotiutuspyyntöä.
Mistä koodeja saa Suomessa?
Koodeja myydään R-kioskeissa sekä K- ja S-ryhmän marketeissa, ja arvot ovat 10, 25, 50 ja 100 euroa. Kuitilla on kuudentoista numeron PIN-koodi, joka syötetään kasinon kassaan. Maksunvälittäjän myyntipistehaku etsii lähimmän pisteen postinumerolla, ja koodin voi maksaa käteisellä.
Kelpaako prepaid-talletus kasinon tarjouksiin?
Vaihtelee kassoittain. Osa jättää prepaid-talletukset tarjousten ulkopuolelle, ja rajaus löytyy bonusehtojen maksutapalistasta eikä etusivun mainoksesta. Tämä sivu ei arvioi kierrätysvaatimuksia, mutta järjestyksessä laskee kassa, joka hyväksyy koodin talletukseksi ja sulkee sen samalla tarjouksista mainitsematta asiaa kassalla.
Muuttuuko Paysafecardin käyttö lisenssiuudistuksessa?
Maksutapa itse ei muutu, koska Paysafecard on EU-alueella toimiva maksulaitos. Rahapelipuolella uusi laki tulee pääosin voimaan 1.7.2027, ja toimilupia on voitu hakea 1.3.2026 alkaen. Sen jälkeen verovapaus koskee vain Suomen toimiluvalla toimivia sivustoja, mikä vaikuttaa siihen mistä kotiutus kannattaa tehdä.
Lisää nettikasinoista
- Maksukortit pelitilin lataukseen
- Korttitalletukset yleisimmällä kortilla
- Rahansiirtotavat pelitilille
- Digitaaliset lompakot pelaamisessa
- Kasinot vitosen talletuksella
- Kasinot pienellä talletusrajalla
- MuchBetteriä tukevat sivustot
- Sujuvat kotiutukset kasinolla
- Kasinot mobiilipankin maksuilla
- Kotiutus omalle tilille
Näissä kassoissa kannattaa katsoa ensin, kertooko maksusivu kotiutuskanavan jo ennen talletusta. Se ratkaisee tällä maksutavalla enemmän kuin tarjouksen koko, koska koodille ei voi maksaa voittoja takaisin.